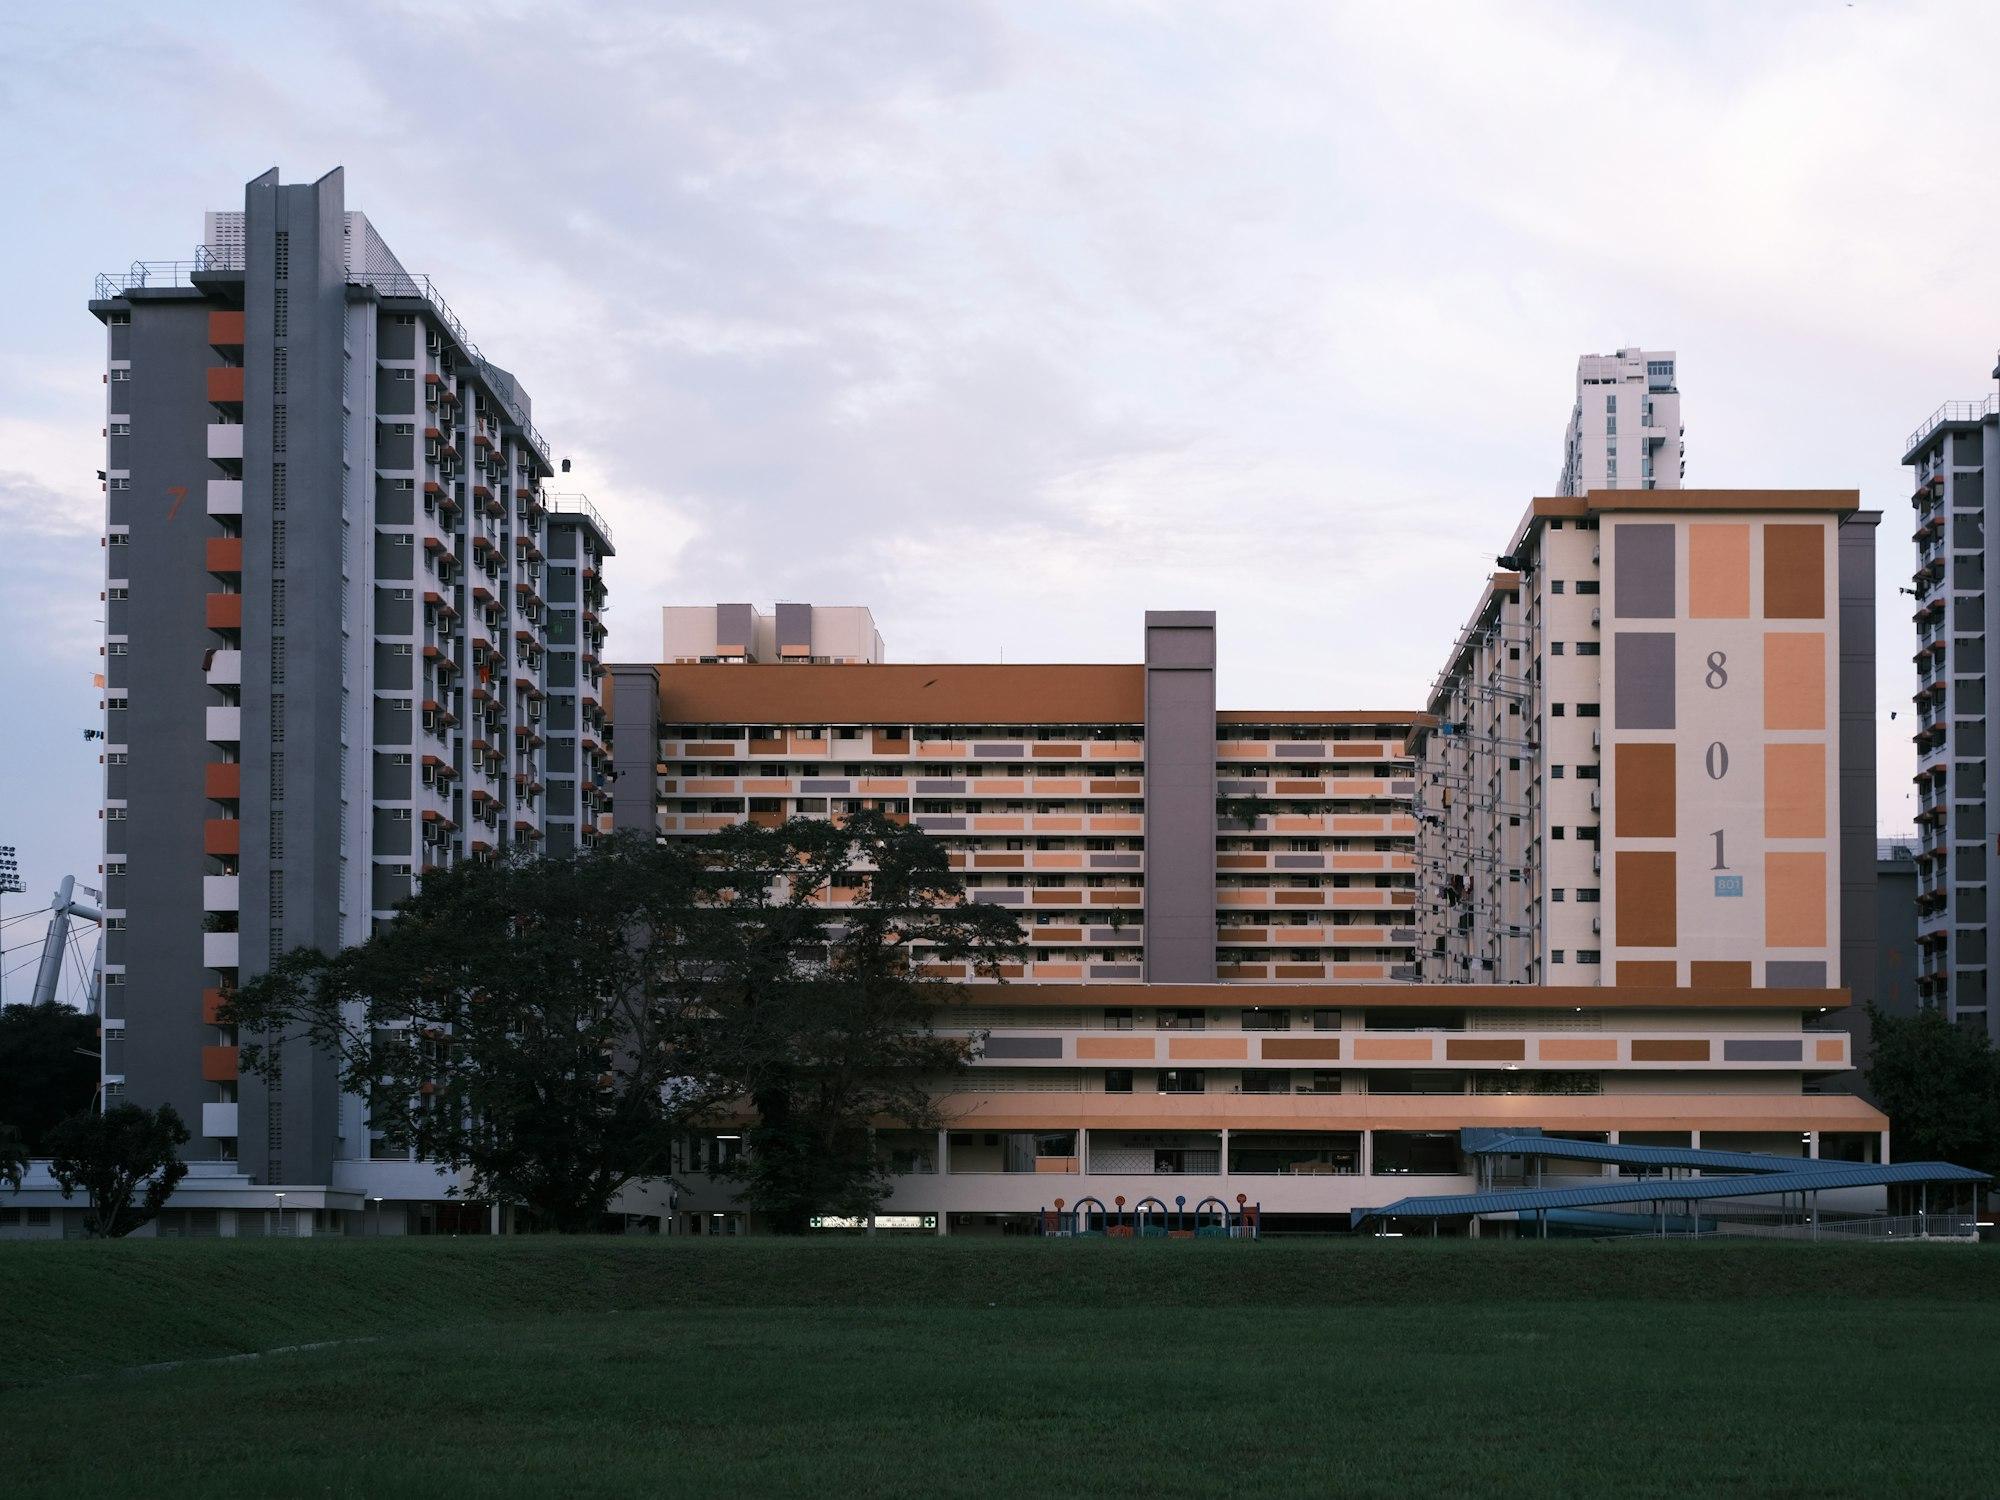
比达达利较新的组屋,已成为新加坡最值钱的组屋之一。2021年在 Bidadari Park Drive 和 Alkaff Crescent 建成的组屋,已在2026年达到最低居住年限(MOP),那里的四房式组屋转售中位价约为$1,080,000。2027年,Woodleigh Link 和 Bidadari Park Drive 还有约2,000个单位达到 MOP。对这些屋主来说,风险不在卖得太便宜,而在于让一笔意外之财变成一笔更大的贷款。
本指南列出比达达利的组屋座数,展示它们的成交价,并说明如何做决定。所有数字均来自建屋局数据,截至2026年10月。
哪些比达达利组屋达到 MOP?什么时候?
最低居住年限从您领取钥匙那天起计算五年。建屋局的记录显示了每座比达达利组屋的建成时间:
| 预计 MOP | 街道 | 座数 | 单位 |
|---|---|---|---|
| 2025至2026 | Bidadari Park Drive | 101A至104A | 1,258 |
| 2026 | Bidadari Park Drive | 107A至110B | 837 |
| 2026 | Alkaff Crescent | 111A至114B | 757 |
| 2027 | Woodleigh Link | 201A至208A | 1,330 |
| 2027 | Bidadari Park Drive | 213A至215A | 676 |
请在 HDB Flat Portal 的 My Flat Dashboard 查看您自己的日期。
2026年比达达利 MOP 组屋的成交价
建屋局2026年1月至10月的转售记录:
| 街道(地契起始年) | 组屋类型 | 转售宗数 | 中位价 | 价格范围 |
|---|---|---|---|---|
| Bidadari Park Drive(2021) | 三房式 | 35 | $815,888 | $710,000至$868,000 |
| Bidadari Park Drive(2021) | 四房式 | 91 | $1,088,000 | $967,000至$1,280,000 |
| Bidadari Park Drive(2021) | 五房式 | 8 | $1,465,000 | $1,378,888至$1,490,000 |
| Alkaff Crescent(2021) | 四房式 | 34 | $1,079,000 | $900,000至$1,200,000 |
| Alkaff Crescent(2020) | 四房式 | 23 | $1,088,888 | $965,000至$1,368,000 |
| Bidadari Park Drive(2020) | 四房式 | 10 | $1,130,444 | $970,000至$1,200,000 |
2026年 Bidadari Park Drive 的101宗四房式转售中,有94宗在$100万或以上。不过,在同一条街上,价格仍相差超过$300,000,主要取决于楼层、公园景观和与地铁站的距离。
真正的风险:更大的贷款,而不是更低的价格
当一间组屋卖到超过一百万元,银行往往愿意借您多得多的钱。家庭就是在这里陷入麻烦的。更大的预算感觉像是买得好的奖励,但下一个家的供款,要每个月付25年甚至更久。
C.L.E.A.R 实际应用:Marcus 和 Jia Wen
以下为说明性案例:人名和细节均为虚构,取材自我们常遇到的客户情况。
Marcus 和 Jia Wen 都是40岁,每月合计收入$16,000。他们在 Bidadari Park Drive 的四房式组屋今年达到 MOP。朋友们都以为他们会「升级」到能买到的最大公寓。
- 清晰。他们想要第三间卧室、一个靠近孩子学校的家,并继续累积财富,以便更早退休。
- 列出选项。上限价格的公寓、远低于上限的公寓,或留在这间已经为他们带来丰厚回报的市区组屋。
- 评估。以中位价$1,088,000出售,会有$280,000退回他们的公积金,并有$481,282现金回款。我们的组屋换屋计算器显示,若先卖后买,他们的上限约为$2,181,000,每月供款$7,421,占收入的46%。若先买后卖,则只能负担约$180,000。
- 契合。一套$1,800,000的公寓,以25年贷款计算每月供款为$6,125,占收入的38%,还能留下约$388,700的储备。
- 巩固。他们以4%利率测试供款($7,126),并把储备留给孩子的教育和自己的退休。
| $1,800,000的公寓 | 他们的上限$2,181,000 | |
|---|---|---|
| 以2.6%计算的每月供款 | $6,125(收入的38%) | $7,421(收入的46%) |
| 买方印花税 | $59,600 | 更高 |
| 买房后剩余的现金和公积金 | 约$388,700 | 少得多 |
上限价格是情绪上的吸引力。一个合适的家,加上让退休计划不偏离的储备,才是理性的答案。留下来也是一个稳健的选择:在我们的 W.A.T.E.R 概念下,一间已经增值的市区组屋可以继续发挥作用。
如何规划:C.L.E.A.R
- 清晰。您的财务、目标、需要和选择,先从扣除贷款和公积金退款后,出售真正能释放多少开始。
- 列出选项。换屋、在大巴窑内调整住房规模,或留下。
- 评估。根据您自己那一座、那一列的成交定价。决定买卖顺序:先卖还是先买.
- 契合。根据您每月能安心支付的数额设定预算,而不是根据银行的上限。
- 巩固。保留储备,并规划两个家之间住在哪里。
常见问题
哪些比达达利组屋在2026年达到 MOP?
主要是2021年在 Bidadari Park Drive(第107A至110B座)和 Alkaff Crescent(第111A至114B座)建成的组屋,约1,600个单位。2020年建成的第101A至104A座,从2025年起达到 MOP。
2026年一间比达达利四房式组屋值多少?
2026年1月至10月,Bidadari Park Drive 的四房式 MOP 组屋转售中位价为$1,088,000,介于$967,000至$1,280,000之间。Alkaff Crescent 的中位价约为$1,079,000。
哪些比达达利组屋在2027年达到 MOP?
约2,000个于2022年建成的单位,位于 Woodleigh Link(第201A至208A座)和 Bidadari Park Drive(第213A至215A座)。
我的比达达利组屋值超过$100万,现在应该卖吗?
只有在搬迁符合家庭计划时才应该。高售价也意味着下一个家的价格高。许多屋主最好的做法,是把预算设在远低于银行愿意借的数额,或留在一间适合自己的市区组屋。
这对您意味着什么
一间达到 MOP 的比达达利组屋是难得的机会:一间年轻、位于市区、已大幅增值的组屋。请用它来巩固家庭的长期计划,而不只是买一个更大的家。
如果您想要一份根据您的组屋座数和数字制定的计划,我们可以协助您出售组屋,并安排好下一个家。