资本增值与租金回报,是您在新加坡购买任何一套准备长期持有的房产时,都要面对的核心取舍:一套房产要么升值更多,要么每月给您更多租金,两者很少兼得。截至2026年10月,新加坡一般私人公寓的年租金约为房价的3%(未扣除成本),所以在10年的时间里,主要还是靠增值来累积财富。问题在于,增值是预测,租金是事实。您应该偏重哪一个,与其说取决于房产,不如说取决于您处于人生的哪个阶段。
以下是我们与客户一起思考这个问题的方法,所有数字都完整算出。
用最简单的话说清楚资本增值与租金回报
资本增值是房产价值的上涨。如果您以$1,500,000买入、以$1,800,000卖出,未扣除成本前的资本收益就是$300,000。这笔钱要到您出售、再融资或调整住房规模时才能拿到。
租金回报是每年租金占房价的比例:
- 毛租金回报率 = 年租金 ÷ 购买价格。一套$1,500,000的公寓月租$4,000,每年收租$48,000,毛回报率为3.2%。
- 净租金回报率 = (年租金 − 持有成本)÷ 购买价格。持有成本包括房产税、管理费、中介费、空置期和维修费,通常会吃掉三分之一甚至更多的租金。
两者都不计房贷利息,因为利息取决于您如何融资,而不是房产本身。我们稍后会再谈利息,因为它决定了您能否撑得住。
新加坡目前的数字
截至2026年10月,市场估计私人非有地住宅的毛租金回报率约为3%至3.5%,市中心以外略高,黄金地段较低。这些都是参考数字:市区重建局(URA)公布的是价格指数和租金指数,并不公布回报率,所以回报率数字来自研究机构和房产网站。
价格和租金都还在变动。URA 的数据显示,2026年第3季度私宅价格按季上涨1.4%,私宅租金上涨1.3%。相比之下,组屋转售价格下跌0.1%,已连续第三个季度小幅下滑。
有两点比这些整体数字更重要:
- 租金回报在买之前就看得见。您可以查到同类单位实际租出的价格。
- 增值则看不见。它取决于您持有期间该地区的变化、周边供应以及整体市场。没有人能保证增值,包括我们。
实例:两套同价的公寓
两套公寓,价格都是$1,500,000。为了公平比较,两者的管理费、维修费和融资条件都相同。
- 公寓 A,偏重增值。较新的项目,靠近规划中的转型区域。月租$4,000,假设每年升值3%。
- 公寓 B,偏重收益。较旧、面积较大的单位,靠近成熟的就业中心。月租$5,000,假设每年升值1.5%,因为楼龄较老、剩余地契较短。
每年成本,按2026年非自住房产税率计算(年值的12%至36%;出租房产的年值大约等于年租金):
| 每年 | 公寓 A(偏重增值) | 公寓 B(偏重收益) |
|---|---|---|
| 租金 | $48,000 | $60,000 |
| 毛回报率 | 3.2% | 4.0% |
| 房产税 | $7,440 | $10,800 |
| 管理费 | $4,800 | $4,800 |
| 中介费(每年半个月租金) | $2,000 | $2,500 |
| 空置(每两年一个月) | $2,000 | $2,500 |
| 维修与保险 | $1,500 | $1,500 |
| 净租金 | $30,260 | $37,900 |
| 净回报率 | 2.0% | 2.5% |
再按假设的升值率加上10年的增值:
| 10年合计 | 公寓 A | 公寓 B |
|---|---|---|
| 累计净租金 | $302,600 | $379,000 |
| 10年后价值 | $2,015,875 | $1,740,812 |
| 资本增值 | $515,875 | $240,812 |
| 合计(未计税、利息和出售成本) | $818,475 | $619,812 |
按这些假设,偏重增值的公寓多出约$199,000。这就是为什么在新加坡,大部分长期房产财富来自资本增值,而不是租金。
现在只改一个假设
假设公寓 A 每年也只升值1.5%,和公寓 B 一样。它的资本增值降到$240,812,合计降到$543,412:反而比公寓 B 少约$76,000。
整个优势都建立在一个预测上。这才是解读任何「增值对比收益」的诚实方式:收益那一边大致已知,增值那一边是一场押注。请确保这是您想清楚的押注,而且即使押错了您也承受得起。
大多数比较漏掉的部分:您撑得住吗?
以$1,000,000的贷款、25年、2.6%利率计算,每月供款约$4,540。净租金只能覆盖其中一部分:
- 公寓 A:每月净租金约$2,520,每月还需补贴约$2,020。
- 公寓 B:每月净租金约$3,160,每月还需补贴约$1,380。
每期供款有一部分是在偿还本金,所以补贴的钱并非全部损失,它在累积您的资产净值。但这笔钱每个月都要从您的薪水里拿出来,无论是遇上空置、利率上升,还是在您更想把钱花在孩子身上的那些年。若以银行压力测试所用的4%利率计算,每月供款会升至约$5,280。
增值只会回报那些在增值到来时仍然持有的投资者。如果在市场疲软的年份被迫出售,增值计划就会变成亏损。
在您的人生阶段,哪个更重要?
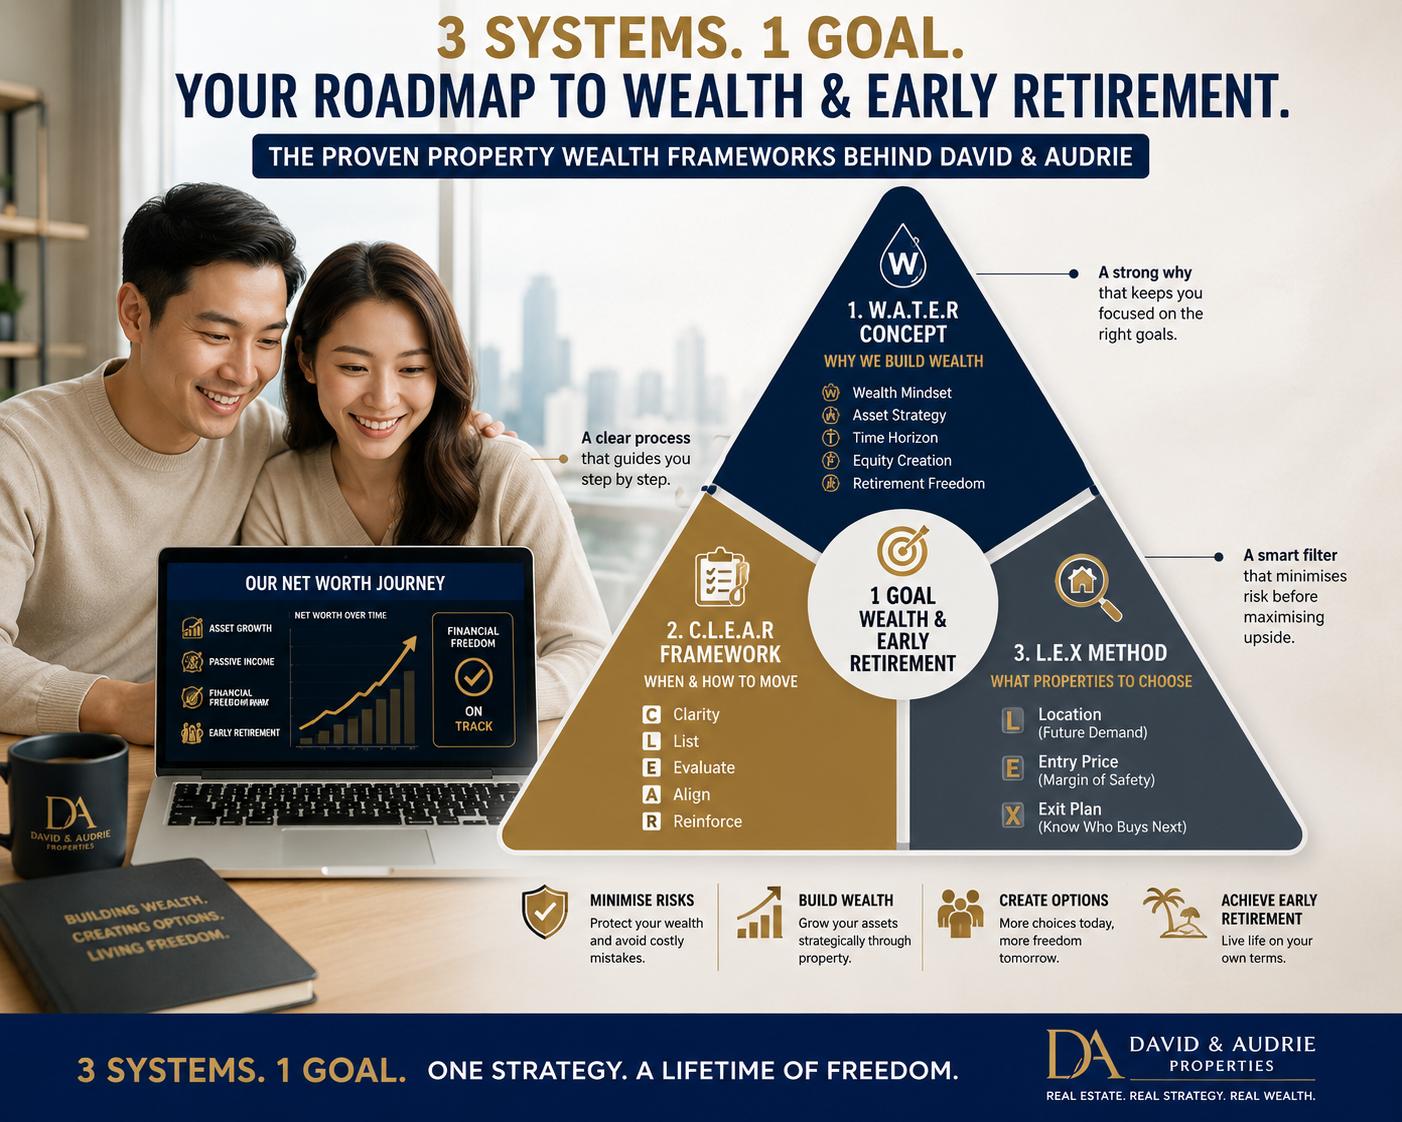
这正是我们的 W.A.T.E.R 概念派上用场的地方:积累财富,迈向提早退休. W.A.T.E.R 先问一套房产在未来10至20年应该为您做什么,再从那里倒推规划。增值与收益是两种工具,各有各的用途。
| 您的阶段 | 偏向 | 原因 |
|---|---|---|
| 累积期(30多岁至40多岁中期,收入上升) | 资本增值 | 您有时间让增值复利成长,收入也能承担每月差额 |
| 巩固期(40多岁中期至50多岁) | 兼顾 | 继续累积资产净值,但减少薪水需要补贴房产的程度 |
| 收入期(50多岁后期起) | 租金回报,并降低借贷 | 您需要现金流、少些意外,也没有那么多时间等待疲软的市场过去 |
有两个 W.A.T.E.R 原则适用于每个阶段:
- 安排置业顺序,让每一步都为下一步加分。30多岁时一套偏重增值的住家,日后可以成为资助一套收租房产的资产净值。
- 保持灵活。不要买您在市场低迷时撑不住的增值,也不要为了收益而买一套在需要时难以脱手的房产。
一步一步做决定:C.L.E.A.R
我们的 C.L.E.A.R 框架把这个问题变成五个步骤,让您在签任何文件之前都能照着做,也能向家人解释清楚。
- 清晰。写下这套房产的用途,以及您希望什么时候拿回这笔钱。然后写下最重要的数字:在不感到压力的情况下,您每月能补贴多少,并持续五年。
- 列出选项。在同样的预算下,把一个偏重增值和一个偏重收益的选项并排比较,再加上一个兼顾的中间选项。也要包括转售和已推出的项目,而不只是这个月推出的新盘。
- 评估。用同样的成本计算每个选项,就像上面的表格那样。然后把增值率减半、利率设为4%、空置期设为三个月,再算一次。
- 契合。对照您的人生阶段和家庭计划检查这个选择:孩子的上学年份、父母搬来同住、职业转变,以及您希望放慢脚步的年纪。
- 巩固。预留六至十二个月的供款作为储备。在买之前就决定好退出策略,并且每年检讨一次计划。
C.L.E.A.R 实际应用:Daniel 和 Grace
以下为说明性案例:人名和细节均为虚构,取材自我们常遇到的客户情况。
Daniel 和 Grace 都是34岁,每月合计收入$30,000,每人$15,000,从未拥有过房产。他们原本的计划很常见:以约$950,000买一间五房式转售组屋,由 Daniel 当屋主、Grace 当必要居住者(essential occupier),住满五年的最低居住年限(MOP)后,再用 Grace 的名字买一套私人公寓作投资。因为 Grace 不是组屋的屋主,这套公寓算是她的第一套房产,无须缴付额外买方印花税(ABSD),他们也可以同时保留两套房产。
- 清晰。他们真正的目标是累积财富:一套会增值的房产,等孩子上中学时可以出售或出租。组屋只是一块垫脚石。
- 列出选项。方案 A:现在买五房式组屋,五年后由 Grace 以自己的名字买公寓。方案 B:跳过垫脚石,现在两人一起在中央以外区(OCR)买一套四房公寓,作为他们的第一个家。
- 评估。方案 A 是允许的,他们也可以同时保留两套房产。但它有两项在纸面上看不到的成本。第一是时间:投资还没开始,就要先等五年。第二是价格:他们要以届时的价格购买。如果 OCR 房价每年上涨3%(仅为说明而作的假设),同一套$1,900,000的公寓届时会要价约$2,200,000。而到那时,只有 Grace 的收入能用来申请贷款:以4%压力利率、26年计算,她每月$15,000的收入只能支持约$1,600,000的贷款,不足$2,200,000房价按75%计算所需的$1,650,000,而且只能动用她自己的公积金。
- 契合。四房单位适合他们计划中的家庭。现在两人一起购买,这就是他们的第一套房产:新加坡公民无须缴付额外买方印花税,两人的收入都能计算在内,并可获得75%的全额贷款。
- 巩固。签约前,我们以4%利率测试了供款、预留了储备,并事先商定好退出策略。
| 方案 B:OCR 四房公寓 | 金额 |
|---|---|
| 价格 | $1,900,000 |
| 贷款(75%,30年) | $1,425,000 |
| 以2.6%计算的每月供款 | $5,705(收入的19%) |
| 以4%压力利率计算 | $6,803 |
| 买方印花税 | $64,600 |
| 额外买方印花税 | $0 |
| 须预付的现金和公积金 | $542,600 |
他们的选择:一套价格低于附近可比项目的四房单位,步行可达地铁站,位于有规划增长的地区。从第一天起就为退出做好了布局。四房单位正是下一个换屋家庭要找的,而且过了四年的卖方印花税期后,他们可以按自己的步调出售、出租或继续持有。
这个决定是理性的,而不是情绪化的。两套房产的计划仍可能行得通,但五年的等待和无法预测的房价,可能会让他们的投资计划还没开始就被迫缩水。无论如何,没有人能保证房价会上涨,所以他们买房后仍保留了超过$100,000的储备。
在新加坡,是什么推动两者
通常支撑资本增值:
- 入场价低于附近可比项目
- 已获拨款、有明确日期的新交通线路和区域中心,而不只是传闻
- 在您打算出售的那几年,周边新增供应有限
- 下一位买家会想要的单位面积和户型
通常支撑租金回报:
- 步行可达地铁站和大型雇主
- 租户愿意付钱的实用户型,而不是浪费的空间
- 较低的每平方英尺(psf)入场价,这往往也是较旧项目回报较高的原因
- 同一项目里竞争出租的单位不多
我们的 L.E.X 方法(地段、入场价、退出策略)会详细讲解这些。一套在地段和入场价上都得分高的房产,往往两者兼得,各有一些,这是一个稳健的起点。
想把这些测试应用到具体的房产上,请看新加坡哪个公寓适合投资.
常见问题
在新加坡,多少租金回报率算好?
截至2026年10月,私人公寓的毛回报率一般约为3%至3.5%,扣除房产税和其他持有成本后,净回报率约为2%至2.5%。毛回报率高于4%的房产通常有所取舍,例如楼龄较旧、剩余地契较短或地点较偏。这些是市场估计的参考数字,并非官方统计。
资本增值和租金回报,哪个更重要?
在10年或更长的时间里,资本增值在新加坡通常累积了更多财富,因为租金回报率不高。但增值并不确定,而且要到出售或再融资时才能兑现。如果您需要房产自给自足,或者您已接近需要收入的年纪,租金回报就更重要。
如何计算租金回报率?
毛回报率是年租金除以购买价格:一套$1,500,000的公寓月租$4,000,就是$48,000 ÷ $1,500,000,即3.2%。计算净回报率时,先从租金中扣除房产税、管理费、中介费、空置期和维修费,再除以房价。
在新加坡,租金收入需要缴税吗?
需要。租金收入会加进您的其他收入,按您的个人所得税率课税。税务局(IRAS)允许您扣除实际开支,或按租金总额的15%扣除视同开支,另加房贷利息。请查阅 IRAS 的指引了解您自己的情况,或咨询税务顾问。
这对您意味着什么
如果您处于事业早期、预算还有余裕,一套您能轻松持有的偏重增值房产,通常是较强的长期选择。如果您已接近需要收入的年纪,看得见的租金往往比您期望的增值更重要。大多数家庭最终落在两者之间,这完全没问题,只要这是经过深思熟虑的选择。
如果您想用自己的数字做这个比较,我们可以和您一起制定购房计划,或先试试我们的负担能力计算器。若想看得更长远,可以了解我们如何按人生阶段规划房产组合.